Le pouvoir financier n’est pas l’apanage exclusif des grandes institutions bancaires et des bailleurs de fonds internationaux. En interrogeant la destination réelle de notre épargne et en valorisant nos mécanismes communautaires, nous découvrons que nous détenons déjà le premier levier de notre souveraineté économique.
I. Le paradoxe de l’attente et l’illusion du manque
Dans la plupart de nos réflexions sur le développement, une rengaine s’impose comme une évidence indéboulonnable : « Nous manquons de moyens ». Ce constat, répété à satiété, paralyse l’action et installe une posture d’attente passive vis-à-vis des bailleurs extérieurs, des subsides internationaux ou des aides providentielles.
Pourtant, dans Agir ensemble autrement, Fernand Vincent porte un diagnostic radicalement opposé : nous ne manquons pas de ressources, nous manquons d’organisation pour les canaliser. Parmi les leviers que nous exerçons chaque jour sans en mesurer la portée, celui de l’épargnant et de l’investisseur est sans doute le plus dramatiquement sous-estimé.
Une question centrale, formulée par Fernand Vincent, mérite d’être posée sans faux-fuyant :
« Où plaçons-nous notre épargne ? Dans quelle banque et que fait cette banque de notre argent ? Où et comment investir l’argent que nous lui avons confié ? »
L’argent circule déjà au sein de nos familles, de nos groupements et de nos entreprises. Le véritable enjeu n’est pas d’attendre un apport extérieur miraculeux, mais de comprendre au service de quel modèle notre propre argent travaille au quotidien.
II. Le circuit invisible : comment notre argent finance ce qui nous fragilise
Nous avons souvent l’illusion que déposer de l’argent sur un compte bancaire ou cotiser à un fonds de réserve est un geste neutre. C’est ignorer la mécanique financière de base : l’argent ne dort jamais.
Dès lors que vos économies sont déposées dans un établissement financier conventionnel, elles deviennent des actifs mobilisables. Or, dans le circuit dominant, cet argent est très rarement réinjecté dans le maraîcher du coin, l’atelier artisanal de quartier ou la coopérative de transformation locale. Il est plutôt aspiré vers des placements spéculatifs, le financement de biens de consommation importés ou de grands projets internationaux totalement déconnectés des priorités vitales de nos territoires.
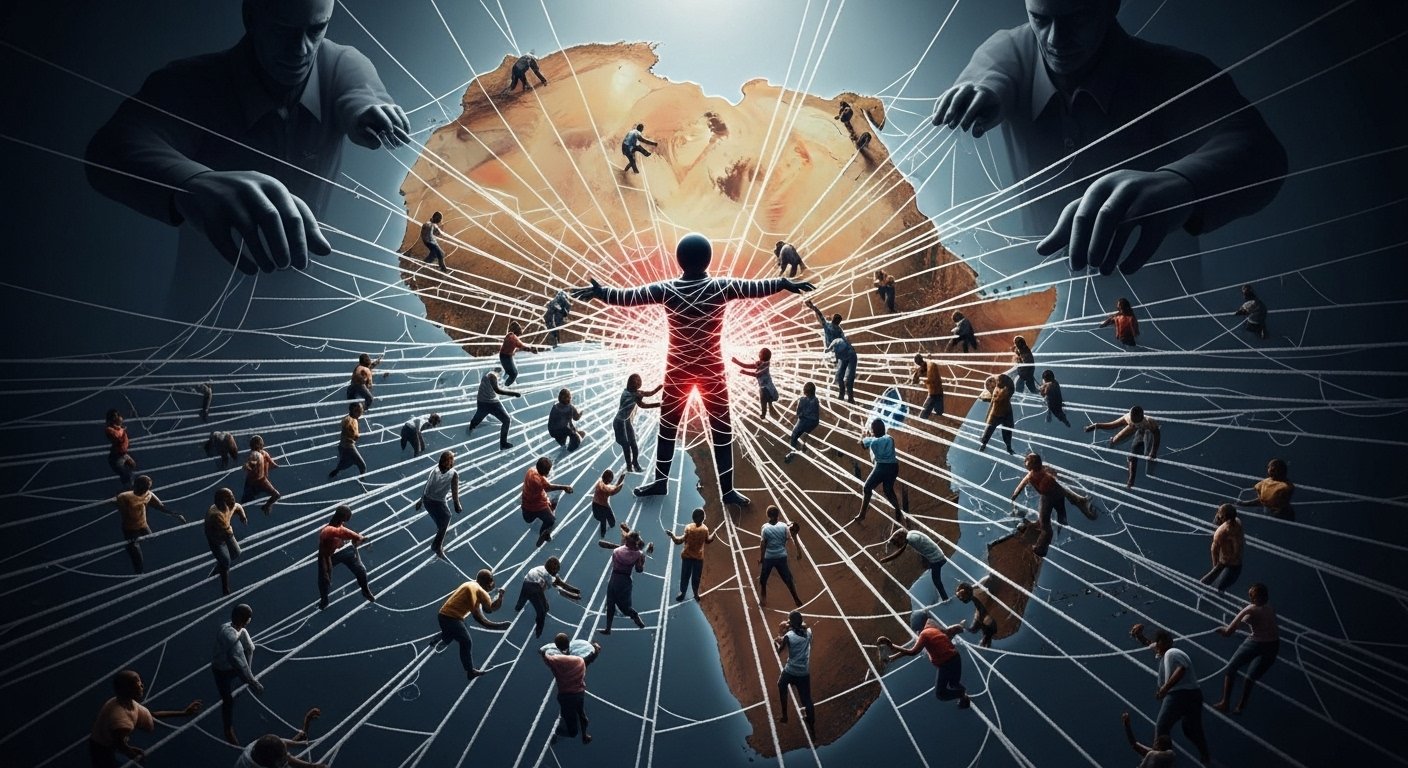
Fernand Vincent élargit d’ailleurs cette interrogation aux réserves collectives : que deviennent les cotisations de sécurité sociale, les fonds de prévoyance et les réserves des organisations de la société civile (OSC) ? En laissant ces masses financières colossales alimenter des circuits extérieurs, nous finançons indirectement des modèles économiques qui perpétuent notre propre dépendance.
Il est temps de déconstruire le mythe : l’investisseur n’est pas seulement le milliardaire en costume. Toute personne qui épargne ou cotise est un investisseur en puissance. La seule différence réside dans la conscience qu’elle a — ou non — de la direction donnée à ses fonds.
III. Ne pas réinventer la roue : la richesse des mécanismes financiers endogènes
Face à ce système qui capte nos capitaux, l’Afrique n’a pas besoin de copier des modèles hors sol. Le principe fondamental rappelé par Fernand Vincent tient en quatre mots : « Ne pas réinventer la roue ».
Nos communautés disposent depuis des générations d’un patrimoine financier autonome et éprouvé :
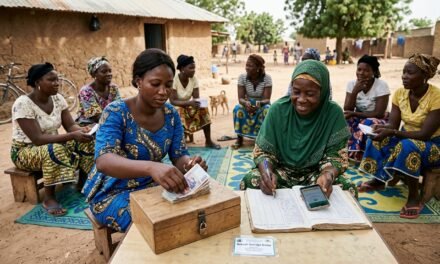
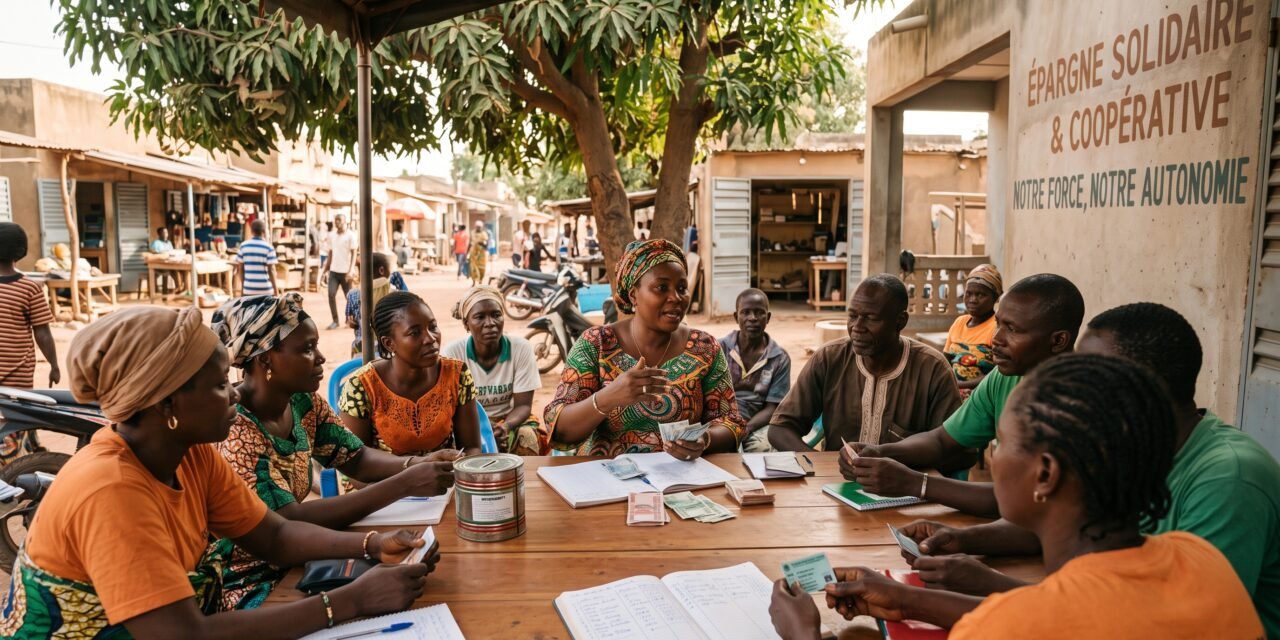
- Les tontines et associations rotatives d’épargne et de crédit : fondées sur la confiance et la proximité, elles mobilisent chaque mois des milliards à l’échelle du continent sans dépendre d’aucune banque étrangère.
- Les coopératives financières et mutuelles d’épargne : structures démocratiques où l’usager est à la fois sociétaire et décideur.
- Les banques villageoises et fonds rotatifs autogérés : qui apportent des solutions de crédit adaptées aux réalités du monde rural et informel.
- Les fonds de garantie communautaires et la finance solidaire : capables d’atténuer le risque pour des initiatives locales novatrices.
À cela s’ajoute l’immense levier des transferts de la diaspora et des réserves propres des associations. Trop souvent réduits à des flux de consommation d’urgence ou d’assistance directe, ces capitaux représentent un gisement stratégique inexploité pour bâtir des instruments de financement endogènes et souverains.
IV. Changer d’échelle : passer du secours d’urgence au financement des filières
La limite actuelle de nos systèmes d’épargne solidaire ne réside pas dans leur volume, mais dans leur orientation. Trop souvent, la tontine ou la caisse de solidarité est cantonnée à un rôle d’amortisseur social : faire face à un deuil, soigner une maladie, financer des cérémonies ou payer des frais de scolarité à la rentrée.
Ces fonctions sont essentielles, mais elles restent au niveau de la gestion de l’urgence. Le défi stratégique consiste à faire passer ces outils du micro au méso, puis au macro :
- Connecter l’épargne à la production locale : créer des passerelles directes entre les tontines urbaines et les coopératives agricoles pour financer l’achat d’intrants ou de matériel de récolte.
- Financer la transformation : diriger l’épargne collective vers des séchoirs, des moulins, des unités de conditionnement et des solutions logistiques, là où se crée la véritable valeur ajoutée des filières vivrières.
C’est précisément le cœur de l’approche défendue par Fernand Vincent et DAA : identifier où se trouve la valeur le long d’une chaîne, repérer où s’évapore l’argent, et implanter des mécanismes financiers communautaires qui retiennent cette richesse sur le territoire.
V. Guide pratique : 4 étapes pour réveiller son épargne et financer sa communauté
Comment traduire cette démarche en actions concrètes et mesurables dès aujourd’hui ?
- Faites l’audit citoyen de votre argent : Prenez le temps d’analyser vos relevés. Combien de liquidités dorment sur des comptes courants sans intérêt ni impact social ? Quelle part de vos revenus pourrait être sanctuarisée pour des projets de développement local ?
- Transformez votre tontine en levier productif : Proposez à votre groupe d’épargne ou à votre association de consacrer une fraction fixe des cotisations (10 % à 20 %) à un « fonds d’investissement » ou de roulement destiné à prêter à taux solidaire à des membres qui entreprennent dans des secteurs productifs de la communauté.
- Privilégiez les institutions financières éthiques et locales : Transférez progressivement une partie de vos dépôts vers des mutuelles de crédit, des coopératives financières ou des établissements de microfinance qui réinvestissent l’épargne locale sous forme de crédits directs aux producteurs et artisans de proximité.
- Mutualisez les réserves de vos associations : Si vous êtes membre ou responsable d’une organisation de la société civile, refusez de laisser vos fonds propres inactifs. Rapprochez-vous d’autres structures pour constituer des fonds de garantie ou des caisses communes de crédit capables de soutenir des programmes d’autonomie partagés.
L’autonomie financière n’attend pas de miracle extérieur
L’autonomie véritable ne signifie nullement vivre en vase clos ou refuser tout partenariat avec les institutions et les bailleurs. Elle signifie négocier à égalité. Or, on ne négocie pas d’égal à égal lorsqu’on tend la main les poches vides et l’esprit dépendant. Disposer de sa propre assise financière, c’est s’offrir la liberté de décider de son propre destin.
Imaginez un million d’épargnants qui décident en conscience d’orienter une partie de leur argent vers l’économie réelle de leur terroir : nous ne parlerions plus d’initiatives marginales, mais d’une force de frappe macroéconomique capable de redessiner l’avenir du continent.
Notre argent a du pouvoir. Cessons de le laisser dormir au profit des autres : mettons-le au travail pour bâtir notre propre souveraineté
📢 Réveillez votre épargne dès ce mois-ci :
Ne laissez plus votre argent dormir dans des circuits qui appauvrissent vos territoires. Lors de votre prochaine réunion d’association, de tontine ou de famille, mettez le sujet sur la table : proposez d’allouer au moins 10 % de vos cotisations à un fonds solidaire pour financer directement un projet agricole, un atelier artisanal ou une initiative productive locale.
Faisons de notre épargne le premier levier de notre souveraineté économique.