Plus de 160 impôts et taxes, mais une pression fiscale de 14 % seulement : le Cameroun illustre bien le potentiel inexploité des recettes nationales en Afrique. Inspecteur principal des impôts et auteur de quatre ouvrages sur la fiscalité camerounaise, Alain Biloa dresse l’état des lieux et trace des pistes de réforme.
Dossier « Recettes nationales et baisse de l’APD » · Volet 2
Cet entretien prolonge l’analyse de Daniele-Enrico Fino, « L’augmentation des recettes nationales peut-elle compenser la baisse de l’aide internationale en Afrique ? », en l’illustrant par le cas d’un pays.
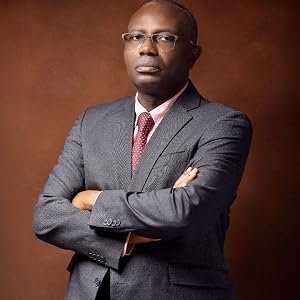
Alain Symphorien Ndzana Biloa
Inspecteur principal des impôts hors échelle
1. Quel est l’état du recouvrement de la fiscalité camerounaise ?
Le système fiscal camerounais repose sur au moins 160 impôts, taxes et autres prélèvements obligatoires collectés par plusieurs administrations. La fiscalité étatique est prépondérante, la fiscalité locale poussive, la fiscalité spécifique non négligeable, la parafiscalité importante, la fiscalité sociale embryonnaire.
Bien que le nombre de prélèvements obligatoires soit relativement élevé, c’est une fiscalité en quête de performance et d’équité. Le taux de pression fiscale est de 14 %. Cette performance est inférieure aux taux de convergence (sous-régional, régional et international) en la matière, à celle des pays africains de même niveau de développement et à la moyenne africaine. La structure fiscale est déséquilibrée, avec des impôts sur les biens et services qui produisent plus de la moitié des recettes fiscales, soit 58,3 %.
14 %
Taux de pression fiscale au Cameroun, inférieur à la moyenne africaine.
58,3 %
Part des recettes fiscales issue des impôts sur les biens et services.
56,9 %
Écart fiscal sur la TVA, pourtant l’impôt le plus rentable du pays.
14,2 % contre 18,8 %
Part de l’impôt sur les sociétés dans les recettes fiscales, au Cameroun et en moyenne en Afrique.
2. Faut-il réformer l’organisation administrative qui gère l’impôt ?
L’administration fiscale est l’un des éléments structurants et visibles d’une fiscalité. C’est la raison pour laquelle il est important d’associer des mesures d’administration de l’impôt à des mesures de politique fiscale. Une bonne administration est à la base d’un système fiscal performant. Sa modernisation facilite la connaissance générale et la compréhension du système socio-fiscal, et contribue à l’amélioration de sa relation avec les contribuables.
Le Cameroun est encore malheureusement confronté à des problèmes d’administration de l’impôt. La définition de la politique fiscale et le recouvrement de l’impôt relèvent en principe de la compétence régalienne du ministère en charge des Finances. Mais dans la pratique, ces compétences sont partagées et diffuses entre plusieurs administrations. Les conséquences néfastes de cet état de choses sont multiples. Des féodalités politico-administratives contreproductives s’enracinent, au détriment de la cohérence de la politique fiscale et de l’efficience du système d’imposition. La qualité de la relation entre l’administration et les contribuables en pâtit également, ces derniers étant écartelés entre plusieurs interlocuteurs fiscaux auprès desquels ils doivent s’acquitter de leurs obligations fiscales.
La solution proposée est celle de la fusion progressive desdites administrations et finalement la création d’une agence ou d’une autorité fiscale semi-autonome.
3. Comment le Cameroun appréhende-t-il les grandes problématiques internationales, et notamment la mise en place d’un impôt minimum mondial ?
Le Cameroun est un terreau de l’évasion fiscale internationale orchestrée par les multinationales qui opèrent dans divers secteurs économiques du pays, et accentuée par la numérisation de l’économie. C’est la raison pour laquelle les autorités gouvernantes accordent un intérêt particulier aux grandes problématiques fiscales mondiales et souscrivent à toutes les initiatives des institutions internationales en la matière, telles que la mise en place d’un impôt minimum mondial.
Le pays est membre du Cadre inclusif de l’OCDE, du Forum mondial sur la transparence et l’échange de renseignements à des fins fiscales, du Mécanisme de coopération fiscale administrative de l’initiative « La Ceinture et la Route » (BRITACOM), et signataire de la Convention multilatérale pour la mise en œuvre des mesures relatives aux conventions fiscales. De nombreuses mesures de lutte contre l’évasion fiscale internationale prévues par la législation camerounaise s’inspirent des travaux de ces instances et de bien d’autres (les critères d’identification des paradis fiscaux, la déclaration sur la politique des prix de transfert, la déclaration pays par pays, la déclaration du bénéficiaire effectif, la déclaration des renseignements sur les comptes financiers).
En attendant l’aboutissement du projet d’impôt minimum mondial, un impôt sur les sociétés numériques non résidentes a été institué.
Depuis le 1er janvier 2026
Quand une entreprise numérique étrangère est-elle imposable au Cameroun ?
Une entreprise non résidente est imposée au Cameroun dès lors qu’elle est réputée y disposer d’une présence économique significative assimilable à un établissement numérique. C’est le cas lorsqu’elle entretient avec le territoire national une connexion substantielle et dématérialisée, caractérisée par le franchissement de l’un des seuils suivants au titre d’un exercice fiscal :
- le montant total des rémunérations brutes facturées pour des services numériques fournis à des clients ou utilisateurs situés au Cameroun excède 50 millions de FCFA (76 225 euros) ;
- le nombre d’utilisateurs, de clients ou de titulaires de comptes situés au Cameroun excède 1 000.
L’appréciation de ces seuils tient compte de l’ensemble des paiements effectués par les résidents camerounais ou pour leur compte, y compris ceux réalisés par l’intermédiaire d’entités tierces. La localisation du client ou de l’utilisateur au Cameroun est déterminée par des indices techniques (adresse IP, géolocalisation, code pays de la carte SIM) ou commerciaux (adresse de facturation, informations bancaires camerounaises) qui établissent l’usage effectif du service sur le territoire.
4. Considérez-vous qu’il existe des gisements fiscaux inexploités ?
Au-delà de la sous-performance globale de la fiscalité camerounaise, l’analyse de la répartition des recettes des impôts et taxes par secteur économique montre que le rendement fiscal de certains secteurs est inversement proportionnel à leur poids dans le PIB.
Par ailleurs, la performance de certains impôts majeurs n’est pas toujours au rendez-vous. Bien que la TVA soit l’impôt le plus rentable au Cameroun, elle est aussi celle sur laquelle le pays enregistre un écart fiscal important (56,9 %). Il en est de même de la modeste productivité de l’impôt sur les sociétés, dont le rendement (ratio IS/total des recettes fiscales : 14,2 %) est inférieur à la moyenne en Afrique (18,8 %).
Il y a donc forcément des gisements, en termes de niches fiscales, inexploités ou insuffisamment exploités. C’est le cas du secteur informel, du secteur agricole et du secteur minier en pleine expansion. Les opérations transnationales constituent également un gisement à exploiter en profondeur, au regard du volume des recettes potentielles qui s’évaporent du fait de l’évasion fiscale internationale.
Aller plus loin
Pourquoi la mobilisation des recettes nationales est-elle devenue décisive pour l’Afrique ? Relisez le premier volet du dossier : l’analyse de Daniele-Enrico Fino sur la baisse de l’aide publique au développement et le potentiel fiscal du continent.
Ce dossier alimente le groupe de travail « Renforcer l’autonomie des OP/ONG ». Pour en suivre les travaux, inscrivez-vous à DAA News, notre lettre mensuelle.
Alain Symphorien Ndzana Biloa
Inspecteur principal des impôts hors échelle, directeur des affaires générales au ministère de la Promotion de la Femme et de la Famille (Cameroun). Spécialiste de la fiscalité camerounaise, il est l’auteur de quatre ouvrages sur le sujet.